
Verhuizen naar het nieuwe kot, inschrijven voor de lessen, nieuwe schoolspullen kopen… De start van het academiejaar brengt heel wat organisatie en stress met zich mee. Tussen alle praktische voorbereidingen door, kunnen verzekeringen al eens aan de aandacht ontsnappen.
Moet je een gehuurd kot apart verzekeren? Zijn de spullen van je zoon of dochter beschermd? En wat als er schade ontstaat aan het kot of aan de eigendom van anderen?
We zetten de belangrijkste aandachtspunten op een rij, zodat je student met een gerust hart aan het nieuwe academiejaar kan beginnen.
Moet ik het gehuurd kot van mijn student apart verzekeren?
Dat hangt af van je bestaande brandverzekering. Veel ouders denken dat ze een aparte brandverzekering voor het kot moeten afsluiten. Dat is echter niet altijd nodig. Bij de brandverzekering Multirisk Brand Woning1 van Federale Verzekering is het kot dat je huurt voor je student meteen mee verzekerd in jouw brandpolis voor je gezinswoning.
Toch is het verstandig om niet zomaar te veronderstellen dat alles gedekt is. Controleer altijd de algemene voorwaarden van je huidige polis of vraag advies aan je verzekeraar. Zo kom je niet voor verrassingen te staan wanneer er zich een schadegeval voordoet.
Vraag ook na welke verplichtingen de verhuurder oplegt. Sommige kotuitbaters vragen expliciet een bewijs van verzekering.
Zijn de spullen van mijn kind op kot verzekerd?
Een studentenkot wordt al snel gevuld met waardevolle spullen:
Het is niet altijd het geval dat deze inhoud verzekerd is. De dekking hangt af van de voorwaarden van je brandverzekering en eventuele aanvullende waarborgen.
Een laptop of gespecialiseerd studiemateriaal is waardevol, maar bovendien vaak onmisbaar voor lessen, taken en examens. Het is daarom belangrijk om vooraf na te gaan in welke situaties schade of verlies wordt vergoed en welke eventuele beperkingen daarbij gelden.
Maak bij de verhuis naar het kot eventueel een overzicht van de belangrijkste zaken en bewaar aankoopbewijzen van duurdere toestellen. Dat kan een schadeaangifte later aanzienlijk vereenvoudigen.
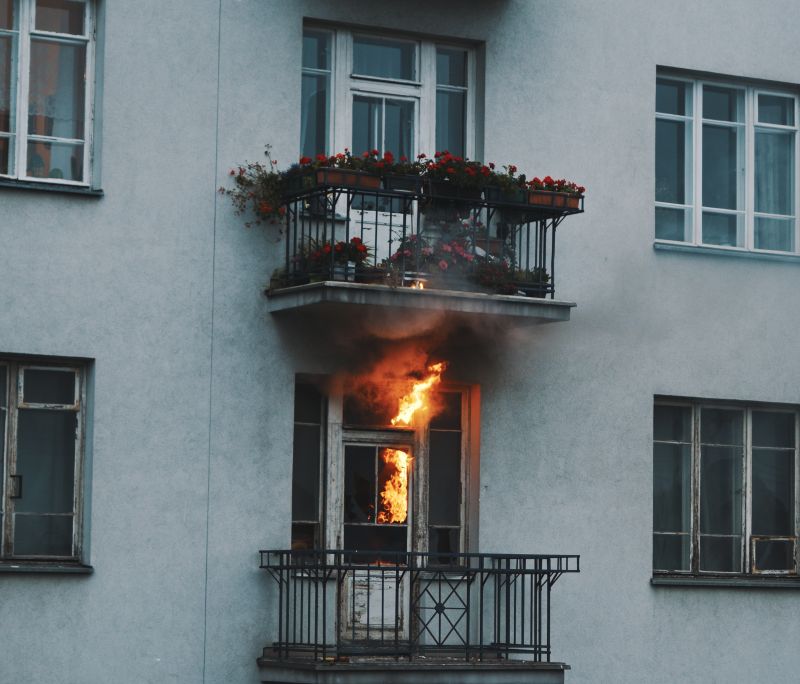
Wat bij brand op het kot?
Een defecte oplader of een probleem met een elektrisch toestel kan ernstige gevolgen hebben. Het gebouw kan beschadigd raken, en de bezittingen van je student verloren raken.
Een goede brandverzekering beschermt tegen veel meer dan alleen schade door vuur. Zo kunnen onder meer ook rookschade, ontploffing en bepaalde gevolgschades binnen de dekking vallen. Bij Federale Verzekering biedt de polis Multirisk Brand Woning een brede bescherming tegen uiteenlopende risico's.
Naast de financiële schade kan een brand ook praktisch grote gevolgen hebben. Waar verblijft je student als het kot tijdelijk onbewoonbaar wordt? Welke hulp is beschikbaar om de eerste dringende problemen op te lossen?
Daarom is het interessant om ook te kijken naar de bijstandsdiensten die in een polis inbegrepen zijn. Een goede bijstand kan helpen bij dringende situaties en praktische oplossingen bieden wanneer snel handelen noodzakelijk is.
Wat als er waterschade ontstaat?
Waterschade komt op koten vaker voor dan je denkt.
Een lekkende wasmachine, een gesprongen leiding of een overgelopen lavabo kan al snel schade veroorzaken aan vloeren, muren, meubels of elektronische toestellen.
Ook hier is het belangrijk om te weten welke schade gedekt wordt en wie aansprakelijk is. Soms ligt de oorzaak bij het gebouw zelf, soms bij de huurder en soms bij een derde partij.
Brandverzekeringen bieden doorgaans bescherming tegen waterschade, maar de precieze tussenkomst hangt af van de omstandigheden en de voorwaarden van de polis. Zo kan er bijvoorbeeld ook tussenkomst zijn voor de opsporing van een waterlek wanneer dat nodig is om verdere schade te voorkomen.
Wie snel reageert bij een lek of infiltratie kan de uiteindelijke schade vaak sterk beperken. Het is daarom belangrijk dat je student weet wie hij moet contacteren bij een probleem: de verhuurder, syndicus, bijstandsdienst of verzekeraar.
Wat als mijn kind schade veroorzaakt op kot?
Veroorzaakt je student per ongeluk schade aan het kot dat hij huurt in een studentengebouw of aan een derde, dan kan de huurdersaansprakelijkheid een cruciale rol spelen.
De huurdersaansprakelijkheid is namelijk bedoeld om de aansprakelijkheid van de student te dekken voor verzekerde schade die hij/zij veroorzaakt aan het gehuurde kot.
Daarnaast wordt ook de aansprakelijkheid van de student verzekerd voor schade aan een derde door het verzekerde gebouw of door de inhoud. Denk bijvoorbeeld aan een brand die overslaat naar een aangrenzende woning of schade aan gemeenschappelijke delen van een studentenresidentie.
Net daarom is het belangrijk om vóór de start van het academiejaar na te gaan hoe de aansprakelijkheid van je student al verzekerd is in onder andere de brandverzekering van je woning.
Een snelle check vóór de start van het academiejaar
Voor je zoon of dochter naar het kot vertrekt, is het nuttig om even stil te staan bij deze vragen:
Een korte controle vooraf kan heel wat zorgen voorkomen tijdens het academiejaar.
Zorgeloos studeren begint met een goede bescherming
Een studentenkot betekent een nieuw avontuur. En het brengt ook nieuwe verantwoordelijkheden met zich mee. Door vooraf na te gaan hoe de verzekeringen precies geregeld zijn, vermijd je onaangename verrassingen en kan je student zich focussen op wat echt telt: studeren, nieuwe mensen leren kennen en genieten van het studentenleven.
Ben je benieuwd of je polissen nog up-to-date zijn? Doe dan zeker de online Polis Check! Binnen enkele minuten weet jij of je actie moet ondernemen.
Of wil je meteen een afspraak aanvragen met één van onze experts? Vraag die dan hier aan!